Introduction
Pertumbuhan yang pesat pada mata uang crypto terutama Bitcoin dan mata uang crypto lainnya menarik perhatian banyak orang. Pasar ini tergolong muda dan belum banyak dipelajari, sehingga terdapat pertanyaan apakah pergerakan harganya dapat diprediksi atau tidak. Efficient Market Hypothesis (EMH) menyatakan bahwa harga mengikuti pola random walk, namun beberapa penelitian menunjukkan adanya persistensi dalam dinamika harga aset.
Penelitian ini menganalisis empat mata uang crypto utama (Bitcoin, LiteCoin, Ripple, dan Dash) selama periode 2013-2017. Dalam menganalisis keempat mata uang crypto tersebut, peneliti menggunakan dua long memory method (R/S analysis dan Fractional Integration). Metode ini digunakan untuk menyelidiki bagaimana sifat stokastik mereka.
Hasil menunjukkan bahwa keempat mata uang crypto tersebut memiliki karakteristik long memory, yang artinya bahwa pergerakan harga di masa lalu dapat membantu dalam memprediksi harga di masa depan. Akan tetapi, hal tersebut bertentangan dengan EMH (Efficient Market Hypothesis) dan membuka peluang untuk strategi perdagangan yang menguntungkan di pasar cryptocurrency.

Data and methodology
Penelitian ini hanya berfokus pada empat mata uang crypto yang memiliki nilai kapitalisasi pasar tertinggi dan rentang data terpanjang. Dua metode atau pendekatan yang digunakan yaitu R/S analysis dan Fractional Integration. Algoritma berikut ini digunakan untuk R/S analysis.
Algoritma pertama adalah baris deret data sepanjang M diubah menjadi deret waktu dengan panjang N=M-1 dengan menggunakan logaritma dan mengubah harga menjadi imbal hasil:

Kemudian, periode tersebut dibagi menjadi A sub-periode yang berkesinambungan dengan panjang n, sehingga An = N. Setiap sub-periode diidentifikasi sebagai I(a), dengan a = 1, 2, 3, …, A. Setiap elemen I(a) direpresentasikan sebagai N(k) dengan k = 1, 2, 3, …, N. Untuk setiap I(a) dengan panjang n, rata-rata didefinisikan sebagai:
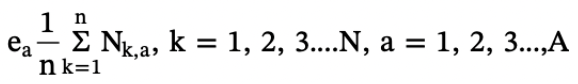
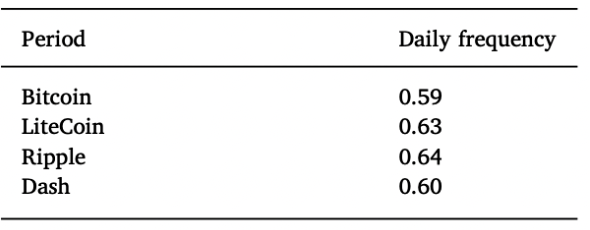
Tabel 2. Hasil dari R/S analysis untuk keempat cryptocurrency yang berbeda, 2014-2017.
Seperti yang dapat dilihat di tabel 2, rangkaian data ini tidak mengikuti random walk (pergerakan acak) dan bersifat persistent (memiliki ketergantungan antar periode), yang tidak sesuai dengan efisiensi pasar. Cryptocurrency yang paling efisien adalah Bitcoin yang merupakan mata uang crypto tertua, paling umum digunakan, dan paling likuid.
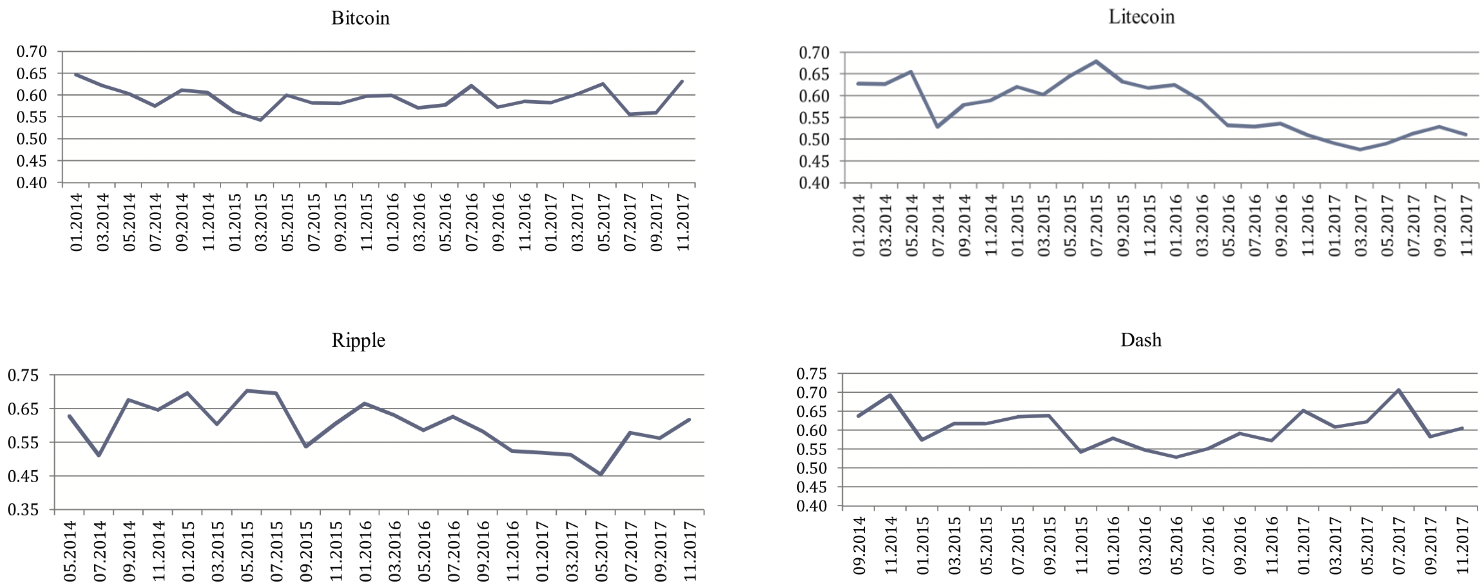
Gambar 1. Hasil R/S analysis dinamis (step = 50, data window = 300)
Pada Gambar 1 terlihat bahwa tingkat persistensi bervariasi dari waktu ke waktu dan berfluktuasi di sekitar rata-ratanya. Hal ini terlihat jelas pada Litecoin, di mana eksponennya turun secara signifikan dari 0,7 di tahun 2015 menjadi 0,50 di tahun 2017. Fenomena ini merupakan bukti yang mendukung Adaptive Market Hypothesis dan juga peningkatan efisiensi dari waktu ke waktu.
Untuk nilai-nilai do yang sama dengan −1, −0.99, …. −0.01, 0, 0.01, …, 0.99 dan 1 di bawah asumsi pemodelan yang berbeda untuk istilah I(0) error term Et.
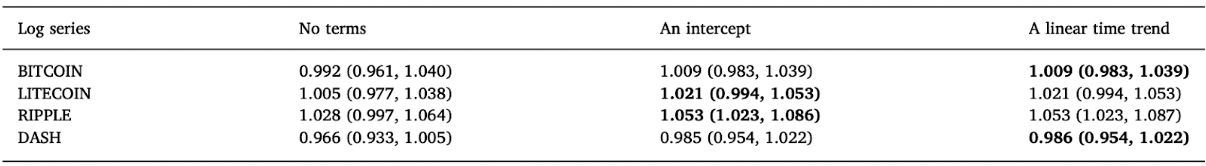
Tabel 3. Estimasi d dan confidence bands untuk kasus tanpa autokorelasi.
Tabel 3 diasumsikan bahwa ut dalam persamaan (1) adalah proses white noise, dan mempertimbangkan tiga kasus: i) tanpa deterministik, ii) dengan intercept, dan iii) dengan intercept dan tren waktu yang linear. Tabel ini menunjukkan bahwa estimasi mendekati nilai 1 di semua kasus, yang menggambarkan perilaku non-stasioner. Tren waktu diperlukan untuk Bitcoin dan Dash, akan tetapi tidak untuk Litecoin dan Ripple.

Tabel 4. Estimasi koefisien pada model yang diambil dari tabel 3.
Tabel 4 menunjukkan bahwa hipotesis I(1) tidak dapat ditolak untuk tiga jenis, yaitu Bitcoin, Litecoin, dan Dash. Namun, hipotesis tersebut ditolak untuk Ripple dan digantikan dengan d > 1. Nilai tersirat dari eksponen H sedikit lebih kecil daripada yang dilaporkan sebelumnya: karena H = d – 0.5, maka nilainya masing-masing yaitu, untuk Bitcoin (1.01-0.5 = 0.51) , untuk Litecoin (1.022-0.5 = 0.52), untuk Ripple (1.053-0.5 = 0.53), dan Dash (0.98-0.5 = 0.48). Interval kepercayaan menunjukkan bukti inefisiensi pasar hanya pada kasus Ripple.
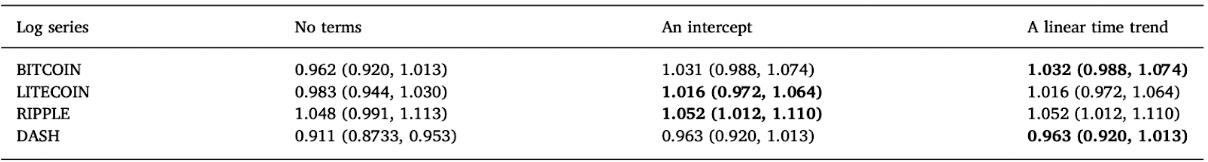
Tabel 5. Estimasi d dan confidence bands untuk kasus autokorelasi.
Tabel 5, menunjukan perhitungan pada gangguan autokorelasi dengan menggunakan model spektral eksponensial Bloomfield. Tabel ini juga menunjukkan estimasi d dalam 3 kasus, yaitu tanpa regressor, dengan intercept, dan dengan tren waktu linear.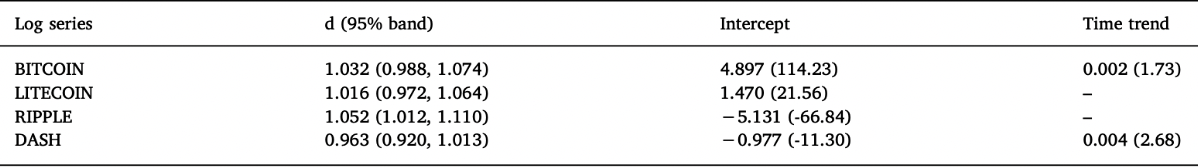
Tabel 6. Estimasi koefisien pada model yang diambil dari tabel 5.
Tabel 6 menunjukan bahwa estimasi d berada dalam interval I(1) untuk Bitcoin, Litecoin, dan Dash. Akan tetapi tidak dengan Ripple, di mana estimasi d secara signifikan lebih tinggi dari 1, yang menunjukkan tingkat persistensi yang tinggi.

Tabel 7. Estimasi d berdasarkan pada semiparametric Whittle method.
Karena adanya perbedaan antara hasil R/S analysis (non-parametrik) dan estimasi parametris I(d), peneliti juga menggunakan metode I(d) semi-parametrik, yang dinamakan a “local” Whittle estimator untuk parameter bandwidth yang dipilih ditampilkan di Tabel 7.
Selanjutnya untuk deviasi terakumulasi X(k,a) dari rata-rata e(a) untuk setiap sub-periode I(a) dapat didefinisikan sebagai:
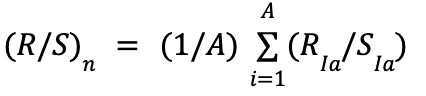
Rentangnya didefinisikan sebagai selisih antara indeks maksimum X(k,a) dan indeks minimum X(k,a) di dalam setiap sub-periode I(a):

Kemudian standar deviasi S(Ia) dihitung dari setiap sub-period I(a) didefinisikan sebagai:

Setelah mendapat nilai standar deviasi nya, kemudian setiap rentang R(Ia) dinormalisasi dengan membaginya dengan S(Ia) yang sesuai. Maka, skala yang dinormalisasi ulang selama setiap sub-periode I(a) adalah R(Ia)/S(Ia). Rata-rata R/S untuk panjang n didefinisikan sebagai: Panjang n ditingkatkan ke tingkatan selanjutnya yang lebih tinggi, (M-1)/n, dan harus berupa bilangan bulat. Dalam kasus ini, n-indeks yang mencakup titik awal dan akhir dari deret waktu digunakan, dan langkah-langkahnya diulang hingga mendapat n = (M – 1)/2.
Selanjutnya gunakan The Least Square Method (LSM) untuk mengestimasi persamaan
log (R/S) = log (c) + H*log (n) . Kemiringan dari garis regresi merupakan estimasi dari Hurst Exponent.

Gambar 2. Estimasi d berdasarkan metode semi-parametrik
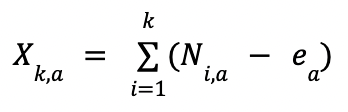
Eksponen Hurst berada di antara interval [0, 1]. Berdasarkan nilai H, terdapat 3 kategori yang dapat diidentifikasi.
- Anti-persisten (0 ≤ H < 0.5): Deret waktu bersifat anti-persisten, imbal hasil berkorelasi negatif (artinya, jika harga naik kemarin, maka cenderung turun hari ini, dan sebaliknya).
- Acak (H = 0.5): Deret waktu bersifat acak, imbal hasil tidak berkorelasi, tidak ada memori dalam deret waktu (artinya perubahan harga tidak mempengaruhi perubahan harga selanjutnya).
- Persisten (0.5 < H ≤ 1): Deret waktu bersifat persisten, imbal hasil berkorelasi kuat, ada memori dalam dinamika harga (artinya perubahan harga sebelumnya mempengaruhi perubahan harga selanjutnya).
Dalam menganalisis dinamika persistensi pasar, peneliti menggunakan sliding window approach. Setelah memperoleh nilai pertama dari eksponen Hurst (misalnya, untuk tanggal 01.04.2004 menggunakan data untuk periode 01.01.2004 hingga 31.03.2004), setiap nilai selanjutnya dihitung dengan menggeser ke depan “data window”. Ukuran pergeseran ini tergantung pada jumlah observasi dan diperlukan jumlah estimasi yang cukup untuk menganalisis perilaku eksponen Hurst yang bervariasi menurut waktu. Misalnya, jika pergeseran sama dengan 10, nilai kedua dihitung untuk 10.04.2004 dan menunjukkan karakteristik pasar selama periode 10.01.2004 hingga 09.04.2004, dan seterusnya.
Selain itu, peneliti juga menggunakan teknik I(d) untuk seri harga logaritmik, baik parametrik maupun semiparametrik. Perlu diketahui bahwa parameter diferensiasi d terkait dengan eksponen Hurst yang dijelaskan di atas melalui hubungan H = d + 0.5. R/S analysis juga digunakan untuk seri imbal hasil, sedangkan model I(d) diestimasi untuk harga logaritmik itu sendiri. Dalam hal ini, hubungannya menjadi
H = (d − 1) + 0.5 = d − 0.5. Peneliti mempertimbangkan proses dalam bentuk sebagai berikut:
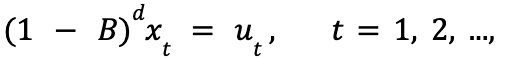
Dimana B adalah backshift operator {Bx(t) = x(t-1)}; u(t) adalah proses I(0), dan x(t) adalah error dari model regresi dalam bentuk:

Di mana yt menunjukkan harga logaritmik dari masing-masing mata uang crypto.
Gambar 3. Estimasi d berdasarkan metode semi-parametrik (dengan m=25, …, 200).
Tergantung pada parameter bandwidth, estimasi d berada dalam interval I(1) atau di atas 1. Oleh karena itu, ada bukti kuat bahwa mean reversion tidak terjadi, yang menunjukkan inefisiensi pasar.
Conclusion
Penelitian ini meneliti tingkat persistensi (ketergantungan antar periode) dari empat mata uang crypto utama (Bitcoin, Litecoin, Ripple, dan Dash) dan bagaimana persistensi tersebut berubah seiring waktu. Hasil menunjukkan bahwa pasar cryptocurrency masih belum efisien, tetapi sedang menuju ke arah yang lebih efisien. Hal ini terutama terlihat pada Litecoin, di mana nilai “Hurst exponent” (indikator persistensi) turun secara signifikan dari waktu ke waktu.
Persistensi menunjukkan adanya prediktabilitas harga yang menjadi bukti terjadinya inefisiensi pasar. Hal ini menunjukkan bahwa strategi trading mengikuti tren (trend following) berpotensi menghasilkan keuntungan abnormal di pasar cryptocurrency.
Reviewed from:
Caporale, G. M., Gil-Alana, L., & Plastun, A. (2018, December). Persistence in the cryptocurrency market. Research in International Business and Finance, 46, 141–148.
https://doi.org/10.1016/j.ribaf.2018.01.002
Editor: Nurul Sekararum, Amira Nisa Adli, Manuel Exaudi
Ilustrasi oleh: Rally Salsabila Azizah